
10月8日,华特气体在线举办2026年半年度业绩说明会,公司就投资者关心的品类布局、新产品定价策略、减持等问题回答了提问。
有投资者对公司员工持股平台、高管持续减持提出疑问,华特气体回应称,厦门华弘多福等三家主体均为公司2012年设立的IPO前员工持股平台,至今已存续十几年,主要成员为公司早期创业骨干及已退休老员工。减持系相关合伙人的资金规划合理需求,根据自身情况自主决策、有序退出,符合合伙协议及监管规则,不存在高位套现或不看好公司发展的情形。选择大宗交易并存在一定折价,主要是为提高减持效率、降低对二级市场的冲击,属于机构与持股平台间的市场化交易安排,不代表公司基本面或未来价值判断。
有投资者询问:部分传统氟碳类产品价格竞争严峻,如何应对新产品的定价策略?
华特气体回应称,销售定价方面,公司综合考虑产品成本、市场竞争格局及客户的用气规模、稳定性、信用期等因素后确定,存在“一客一议”的特点。
有投资者询问:在半导体材料国产化加速背景下,公司重点布局哪些品类?
华特气体回应称,公司通过持续研发攻关,公司实现进口替代的产品已从上市初期的22款增加至57款,拓宽公司国产化产品矩阵。公司始终聚焦成熟制程应用产品的多品类开发,丰富产品矩阵,同时持续攻坚先进制程应用产品研发,实现“成熟品类补全、高端品类突破”,与同行形成差异化竞争,巩固产品市场优势,将重点推进乙硅烷、溴化氢、三氯化硼等高端电子特气的成果转化。
公开资料显示,华特气体成立于1999年,于2019年12月在上交所科创板上市。公司主营业务是特种气体的研发、生产及销售,公司的主要产品是特种气体、普通工业气体、气体设备与工程。
最新业绩方面,8月25日,华特气体(688268)公布2026年半年报,公司营业收入为8.72亿元,同比上升28.95%;归母净利润为9283万元,同比上升19.16%;扣非归母净利润为8994万元,同比上升19.29%;经营现金流净额为1.33亿元,同比增长46.93%。
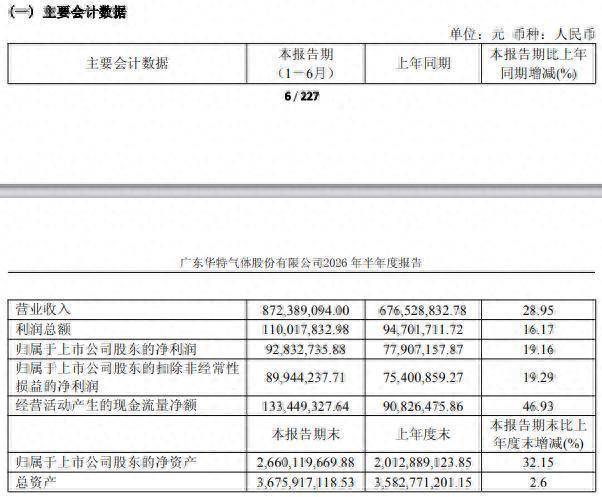 华特电气2026年半年报主要会计数据
半年报显示,2026年上半年,公司特种气体业务实现营业收入58,603.98万元,同比增长38.56%,普通工业气体业务实现营业收入17,133.82万元,同比增长15.06%,设备与工程业务实现营业收入9,333.04万元,同比增长15.15%。报告期末,公司总资产为367,591.71万元,较报告期初增长2.6%,归属于母公司股东的所有者权益为266,011.97万元,较报告期初增长32.15%。
公司凭借稳定可靠的供应保障能力,推动部分核心特气产品(光刻及其他混合气体、氟碳类气体)销量实现提升、销售毛利额增加。报告期内,公司营业总收入同比增长28.95%,面对氦气产品的供需格局变化及产品价格上涨机遇,公司构建氦气供应保障体系,保证核心客户的氦气产品供应,加速推进公司氦气产品在国内半导体客户的覆盖广度,为当期业绩提供增量。报告期内,公司氦气及相关产品业务营业收入占营业总收入约为20%,营收同比增长133%。同时,公司通过部分核心电子特气产品的产能释放与成果转化,有效优化了半导体领域应用产品的盈利结构。报告期内,公司半导体领域实现营业收入34,289.19万元,同比增长28.22%。
来源:读创财经
审读:张家彭
赢盈配资提示:文章来自网络,不代表本站观点。


